
O tributário é onde a prefeitura arrecada. Cada regra aqui protege dinheiro que entra — ou impede o município de cobrar o que não pode e devolver depois, com juros.
Enquanto o vencimento ainda vale, a segunda via devolve a mesma guia, com o mesmo código de barras.
Dois códigos para o mesmo débito significam risco de pagamento em duplicidade — e devolver dinheiro público é processo, não estorno.
Depois do vencimento é diferente: multa e juros correram, e o código antigo cobraria a menos. Aí sim sai uma guia nova, apontando para a anterior, com a antiga marcada como substituída.
Declarar um imóvel de R$ 400 mil por R$ 50 mil é a fraude mais comum do imposto de transmissão.
Por isso a base de cálculo é o maior valor entre o declarado na transação e o venal do cadastro — é o que a lei manda.
E há o vínculo que dá sentido ao módulo: a transferência do imóvel só ocorre com a guia quitada. Sem ele, o cadastro imobiliário mudaria de dono sem que o imposto fosse pago.
O município cria taxas novas sozinho, com a fórmula de cálculo delas, sem chamar o fornecedor. É requisito de edital, e é o que este cadastro entrega.
Mas há uma armadilha de segurança séria: uma fórmula é texto vindo do banco. Executá-la como JavaScript daria a quem edita uma receita o poder de rodar código no servidor — ler variáveis de ambiente, abrir arquivo, chamar a rede.
O interpretador aqui só entende números, os campos do contexto, os operadores aritméticos e uma lista fechada de funções. E erro de fórmula não derruba o lançamento em lote: vira uma linha no relatório, e os outros 4.000 imóveis seguem.
É a rotina mais cara do módulo: roda sobre a cidade inteira, uma vez por ano.
Três decisões a organizam:
1. O cálculo fica guardado com identificador próprio, seus lançamentos e seu registro de ocorrências — e é consultável depois. 2. Simulado e normal produzem o mesmo documento. O que muda é se os lançamentos viram débito. Por isso "efetivar" não recalcula nada: só promove o que já foi conferido. 3. Inconsistência não interrompe o lote. Um imóvel sem valor venal vira uma linha no registro — senão um cadastro incompleto impediria o lançamento do município inteiro.
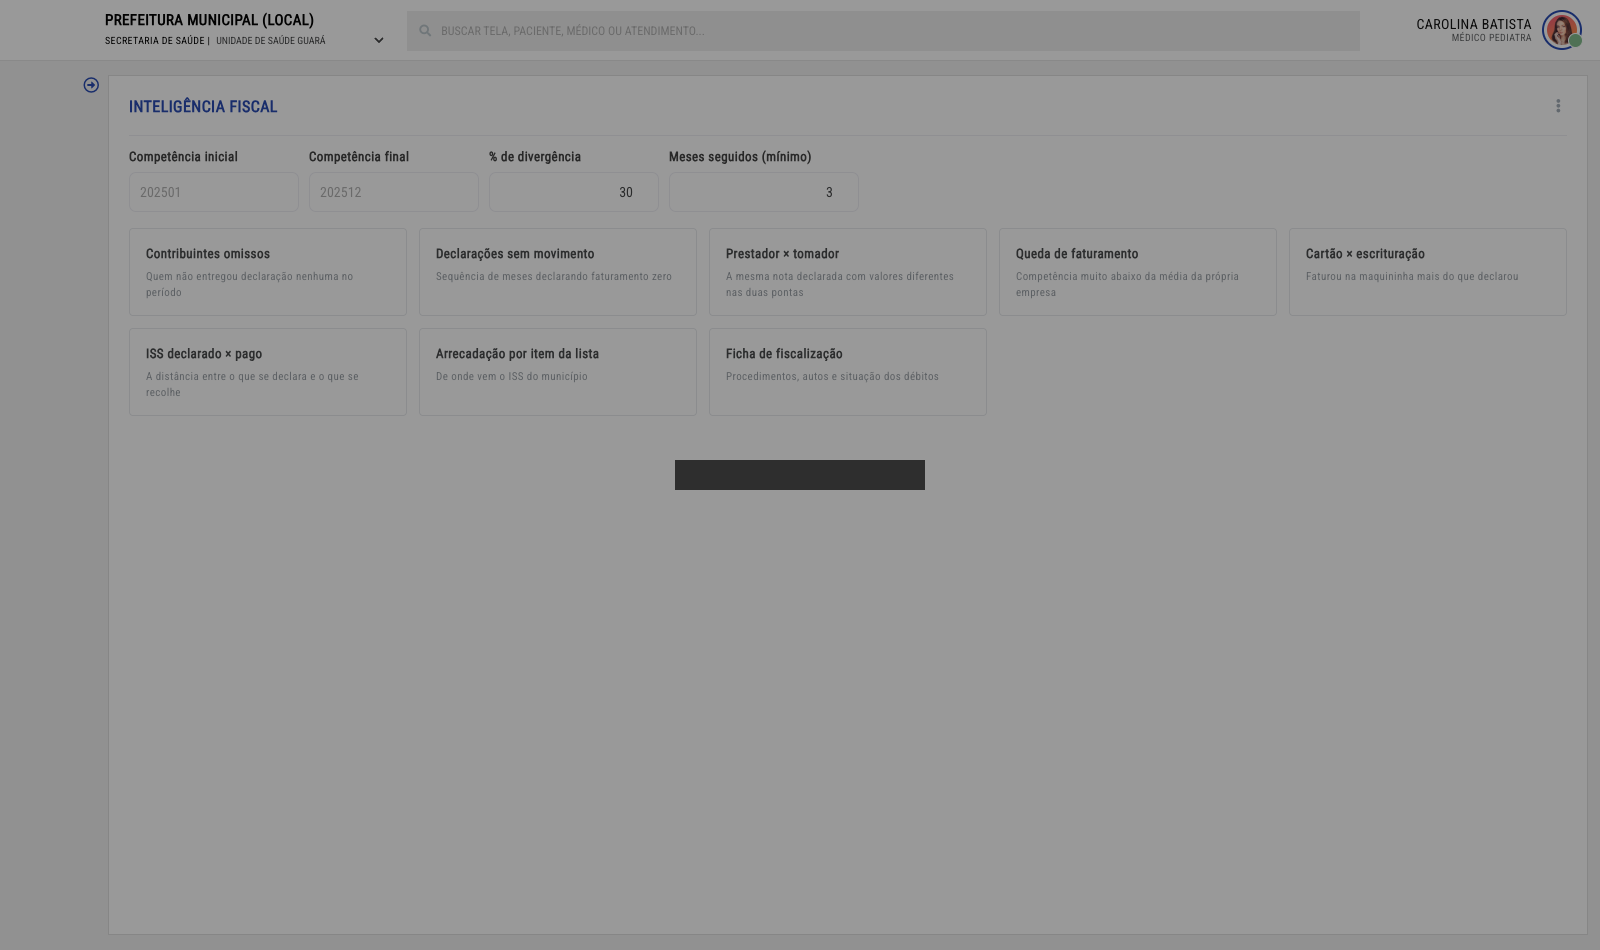
"Por que este IPTU saiu por 340 e não por 800?"
Se o desconto for um número embutido na fórmula, ele fica indistinguível de um erro de cadastro. Por isso o benefício é uma entidade, com três naturezas diferentes:
E os benefícios são aplicados no cálculo, não na guia: o valor lançado precisa nascer já abatido, senão o débito vai para a dívida ativa pelo valor cheio e o cidadão que tinha crédito seria cobrado por ele.
Uma inscrição que já foi parcelada, protestada ou ajuizada não volta atrás: desfazê-la apagaria o rastro de um ato que produziu efeitos contra terceiros.
As quatro recusas são explícitas — já foi parcelada, está ajuizada, está em protesto, tem pagamento.
E não se inscreve débito a vencer: ele ainda não é exigível, e inscrevê-lo é vício que derruba a execução fiscal.
É a regra que organiza a NFS-e inteira. O Ambiente de Dados Nacional recusa qualquer tentativa de reescrever o que já foi transmitido.
Uma demonstração com os dados do seu município mostra melhor que qualquer descrição. Sem compromisso.